Canalisation bouchée : que peut couvrir l’assurance ?
Une canalisation bouchée n’ouvre pas automatiquement droit au remboursement du débouchage. Votre contrat peut traiter séparément les dommages dans le logement, le dépannage et la réparation du tuyau. Vérifiez les garanties souscrites, contactez l’assistance et conservez les preuves, tout en prenant les mesures nécessaires pour limiter un refoulement.
Mis à jour le 12 novembre 20267 min de lecture
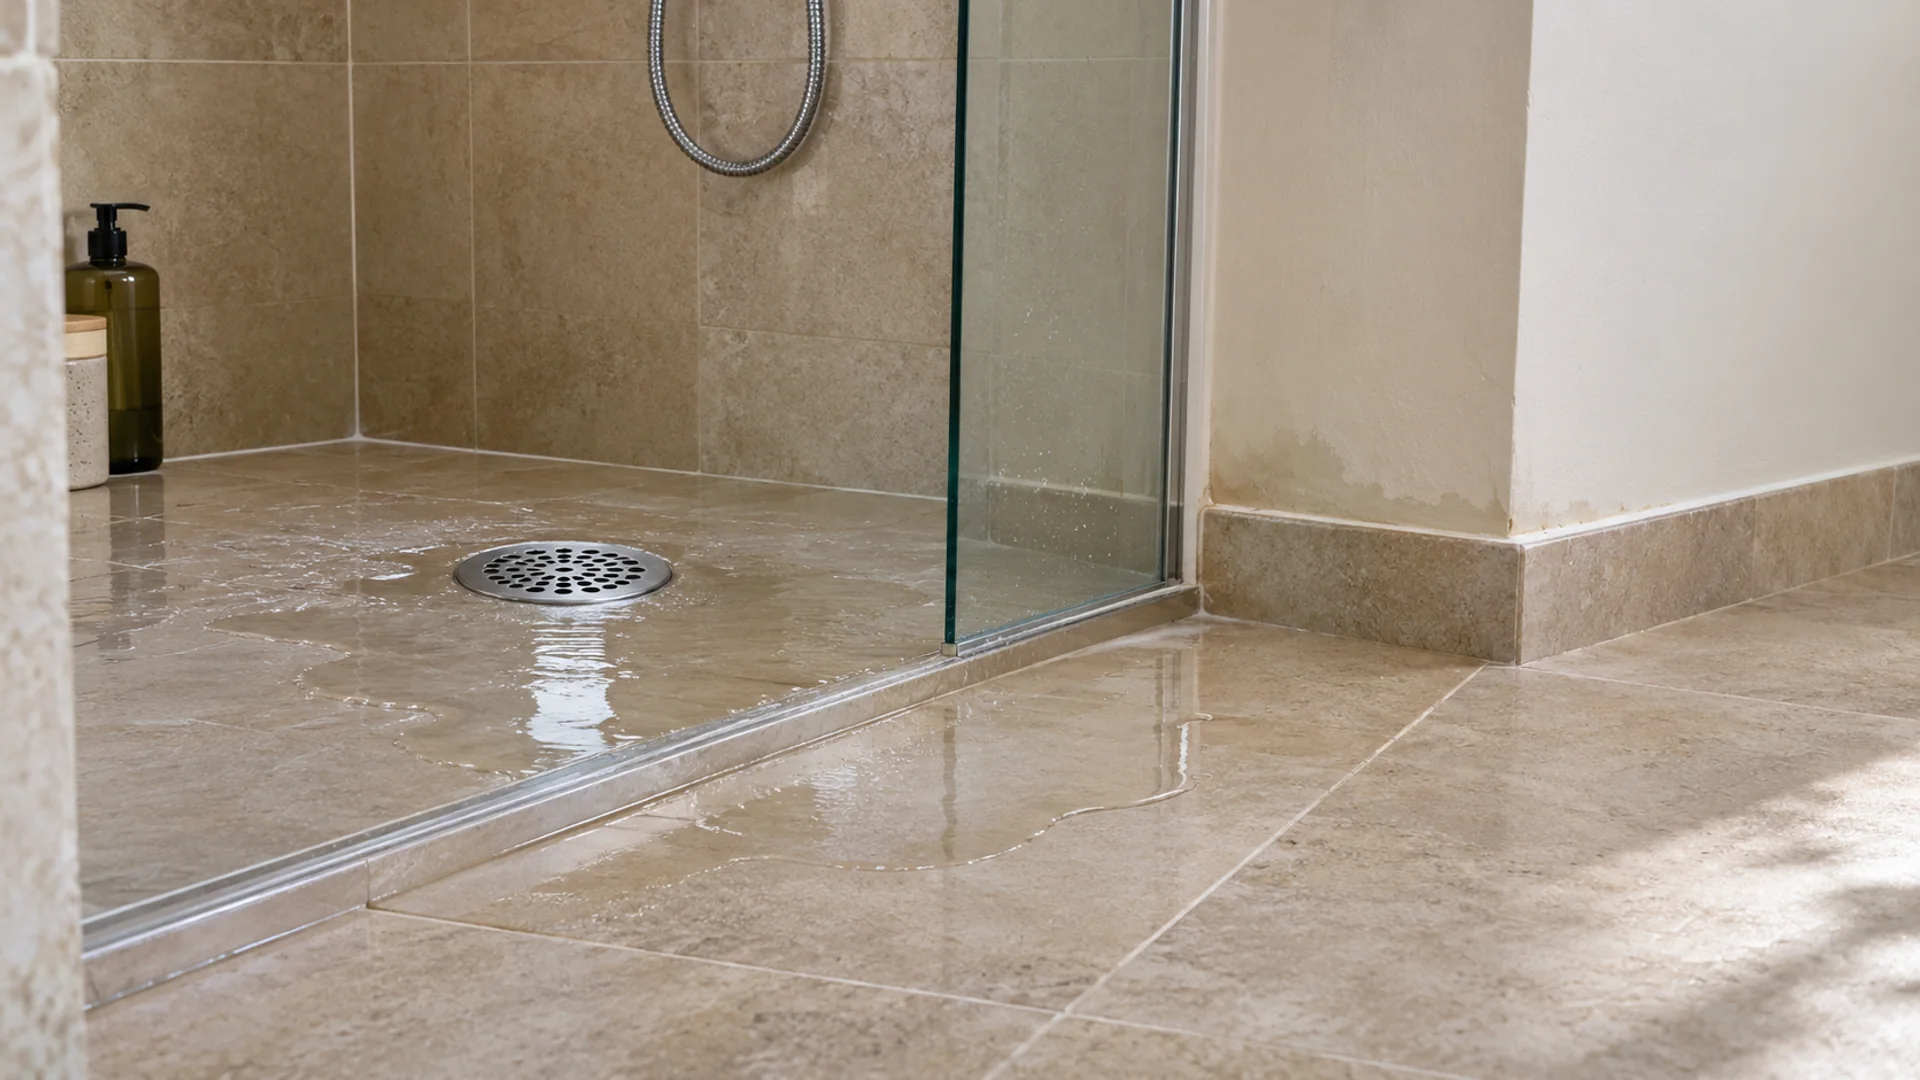
Débouchage, dégâts et réparation : séparez les dépenses
Un évier qui ne s’évacue plus et un parquet abîmé par un refoulement correspondent à deux dépenses différentes. Service Public rappelle que la garantie dégâts des eaux dépend des risques couverts et des exclusions du contrat. Elle ne garantit donc pas, à elle seule, le paiement de toute la facture du dépanneur.
- Le débouchage rétablit l’écoulement dans la conduite obstruée.
- La recherche de l’origine vise à comprendre et localiser le problème lorsqu’il reste incertain.
- La réparation de la conduite corrige un tuyau ou un raccord défectueux, si ce défaut est confirmé.
- La remise en état des biens endommagés concerne, par exemple, un revêtement ou un meuble touché par l’eau.
Dans son guide sur les canalisations, actualisé en juillet 2026, la MAIF distingue ainsi les conséquences d’un dégât des eaux de son origine et évoque une assistance selon le contrat. Ce repère aide à poser les questions ; il ne décrit pas votre propre couverture. Un bouchon sans dommage visible mérite donc une vérification spécifique du dépannage et du débouchage.
Avant de commander, vérifiez ce que l’assistance organise
Retrouvez le numéro d’assistance dans vos documents contractuels. Service Public recommande de contacter l’assureur avant de faire appel à un dépanneur : des garanties optionnelles, une franchise et un plafond peuvent conditionner la prise en charge. Demandez une réponse sur votre situation précise, avec l’adresse et la nature de l’évacuation concernée.
- L’assistance doit-elle organiser elle-même le passage ou pouvez-vous choisir l’entreprise ?
- Quels frais sont acceptés : déplacement, main-d’œuvre, débouchage, diagnostic complémentaire ?
- Un accord est-il nécessaire avant d’engager ces frais et sous quelle forme le conserver ?
- Quel montant restera à votre charge et quelles pièces seront demandées ?
Notez la référence du dossier et les limites annoncées. Le guide sur le devis de débouchage permet ensuite de vérifier l’écrit proposé par l’entreprise. Un numéro de dossier identifie votre demande ; il ne prouve pas à lui seul l’accord de prise en charge. Le devis précise ce que vous commandez.
Pour une conduite enterrée, lisez l’option exacte
Précisez si le bouchon se situe dans le logement, une dépendance ou une évacuation enterrée du jardin. Une mention « canalisations » ne suffit pas à identifier les ouvrages et opérations assurés. Demandez la version des conditions générales qui s’applique à votre contrat ainsi que vos conditions particulières.
Exemple limité à un contrat : les conditions générales Macif Habitation de juin 2025, section 6.7, pages 55 et 56, prévoient une option couvrant notamment le débouchage des évacuations enterrées extérieures, avec une extension aux évacuations d’eaux usées intérieures. L’option doit être souscrite et apparaître dans les conditions particulières ; elle comporte des limites et exclusions. Cet exemple montre pourquoi une affirmation générale selon laquelle aucun débouchage ne serait assuré est trompeuse.
Pour votre dossier, demandez quelle clause s’applique au tronçon concerné et à l’opération envisagée. Si son emplacement n’est pas encore établi, indiquez-le. Écrire « obstruction présumée entre la maison et le regard » est plus fidèle qu’affirmer une casse ou une fuite non constatée.
Si l’eau refoule, sécurisez sans attendre le dossier complet
Cessez d’utiliser les équipements reliés à l’évacuation concernée, y compris les appareils dont la vidange pourrait ajouter de l’eau. Éloignez les personnes de la zone souillée. Si une alimentation en eau fuit aussi, faites interrompre cet apport. Une coupure d’électricité ne se fait que depuis un emplacement sec et accessible sans danger.
L’INRS décrit les risques de contamination, de gaz et d’intervention dans les réseaux. Ne descendez pas dans un regard ou une fosse pour obtenir une photo. Gardez enfants et animaux à distance des eaux usées et confiez l’accès à l’ouvrage à un professionnel préparé pour cette intervention.
France Assureurs distingue l’arrêt de la cause du sinistre de la remise en état des finitions. Prenez les mesures urgentes pour éviter l’aggravation et gardez leurs justificatifs. Pour les peintures, sols et autres travaux de remise en état, attendez le passage de l’expert ou l’accord de l’assureur. Cela ne justifie pas de laisser un refoulement continuer.
Déclarez le sinistre et construisez un dossier factuel
Pour un sinistre susceptible de mobiliser votre assurance, l’article L.113-2 du Code des assurances impose d’aviser l’assureur dès que vous en avez connaissance, au plus tard dans le délai du contrat. Ce délai ne peut être inférieur à cinq jours ouvrés. N’attendez pas une facture définitive ou une certitude technique pour prendre contact.
Préparez une chronologie courte : découverte du problème, équipements concernés, débordements observés, mesures prises et interventions réalisées. Séparez vos observations des hypothèses. Photographiez les dommages depuis une zone sûre et demandez à l’assureur comment conserver les éléments souillés qui présentent un risque sanitaire. Ne remettez pas en circulation un objet contaminé pour constituer une preuve.
La fiche Service Public sur les dégâts des eaux précise que le constat amiable est utile mais non obligatoire. Rassemblez les coordonnées des personnes concernées, photos, devis, factures et échanges. Si vous êtes locataire ou en copropriété, informez aussi le propriétaire ou le syndic. L’organisation du dossier ne détermine pas à elle seule qui supportera la dépense.
Demandez un compte rendu qui décrit ce qui a été constaté
À la commande d’un débouchage de canalisation, expliquez que vous constituez un dossier d’assurance. Demandez de distinguer l’accès utilisé, la partie du réseau examinée, l’opération effectuée et le résultat observé. Une cause non déterminée doit rester indiquée comme telle ; la présence d’un dépôt ne prouve pas à elle seule une faute d’entretien.
Une inspection vidéo peut documenter un défaut lorsque le passage et la visibilité le permettent. Faites préciser son objectif et son coût avant de l’ajouter à l’intervention. Un rapport technique apporte des observations ; l’assureur décide de leur portée au regard du contrat. Il n’est pas nécessaire de commander une caméra pour chaque bouchon.
Par exemple, si l’écoulement revient après retrait d’un obstacle mais qu’aucune fuite n’a été observée, conservez cette description. Si un refoulement a également endommagé un meuble, présentez séparément les photos du meuble et l’intervention sur la conduite. Ces exemples de classement ne préjugent ni de la garantie ni du remboursement.
Après l’intervention, rapprochez la facture et l’accord reçu
Classez les pièces par opération : dépannage, diagnostic, réparation éventuelle et dommages dans le logement. Pour chaque ligne, rapprochez la facture du devis et de la réponse de l’assureur. Si une dépense manque dans sa décision, demandez une explication écrite et la clause retenue, en joignant la pièce concernée. Évitez de redéposer un dossier identique sans identifier le désaccord.
La répartition entre occupants reste une autre question. Consultez les guides locataire ou propriétaire et canalisation bouchée en copropriété si nécessaire. Un remboursement éventuel ne remplace pas l’identification de la personne qui commande l’intervention.
Pour préparer une intervention dans la zone desservie en Drôme ou Vaucluse, décrivez les symptômes et les accès disponibles, puis transmettez les consignes de votre assistance. Vous pourrez définir une opération adaptée au problème constaté, avec un devis clair, sans engager des frais sur la seule attente d’une indemnisation.
Textes et sources citées
- Service Public F1352, dégâts des eaux, garanties et constitution du dossier
- MAIF, canalisations et assurance habitation, mise à jour du 22 juillet 2026
- Service Public F38350, dépannage à domicile et contact préalable de l’assureur
- Macif Habitation, conditions générales de juin 2025, section 6.7, pages 55 et 56 : exemple contractuel
- INRS, assainissement et traitement des eaux usées : risques des interventions
- France Assureurs, règlement d’un dégât des eaux : mesures urgentes, justificatifs et remise en état
- Code des assurances, article L.113-2, déclaration du sinistre et délai contractuel minimal
Les autres guides
L’eau des WC remonte dans la douche : que faire ?
Si l’eau remonte dans la douche quand vous tirez la chasse, cessez d’utiliser les sanitaires et les machines qui rejettent de l’eau. Le problème peut concerner une conduite commune à plusieurs appareils. Le point où l’eau ressort ne suffit pas à localiser le bouchon : faites vérifier le circuit avant d’intervenir.
À quelle fréquence vidanger une fosse toutes eaux ?
Beaucoup de propriétaires appellent en pensant qu'une vidange est due tous les quatre ans. Ce n'est pas ce que dit la réglementation. Voici la règle réelle, ce qui fait varier l'intervalle et comment le vérifier chez vous.
Fosse septique qui déborde : que faire, dans quel ordre
Un refoulement dans la douche, une flaque au-dessus de la fosse, une odeur qui monte du regard. Avant d'appeler, quelques minutes bien employées limitent les dégâts et permettent de décrire la panne. Voici l'ordre à suivre.